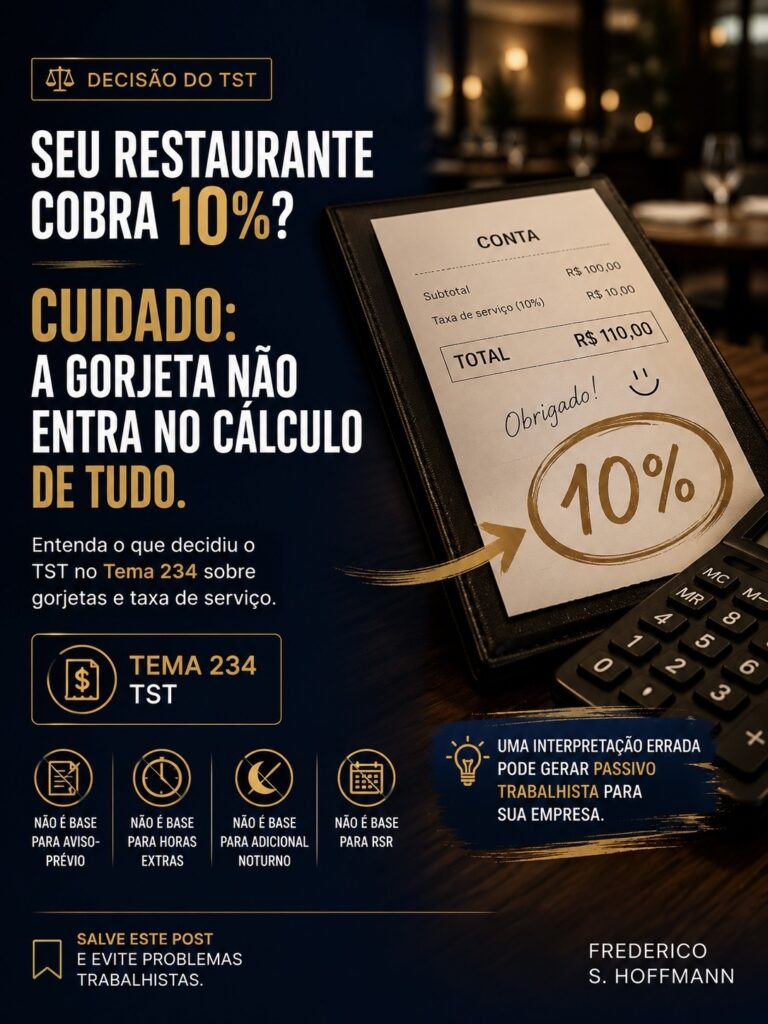
O TST reafirmou, no Tema 234, o entendimento da Súmula 354: as gorjetas integram a remuneração do empregado, mas não servem de base de cálculo para aviso-prévio, adicional noturno, horas extras e repouso semanal remunerado.
E aqui está o ponto que merece atenção:
integrar a remuneração não significa servir de base para todas as verbas trabalhistas.
Para bares, restaurantes e outros estabelecimentos que trabalham com gorjetas ou taxa de serviço, essa diferença é extremamente importante na gestão da folha.
Mas o empresário também precisa olhar para outro ponto: como essas gorjetas estão sendo cobradas, registradas e distribuídas?
Uma gestão inadequada pode transformar uma verba que parece simples em uma fonte de passivo trabalhista.
O Tema 234 reafirma a tese já consolidada na Súmula 354 do TST.
Se você administra um restaurante, bar ou hotel, vale a pena conferir como sua empresa está tratando as gorjetas.
Você sabia dessa diferença?